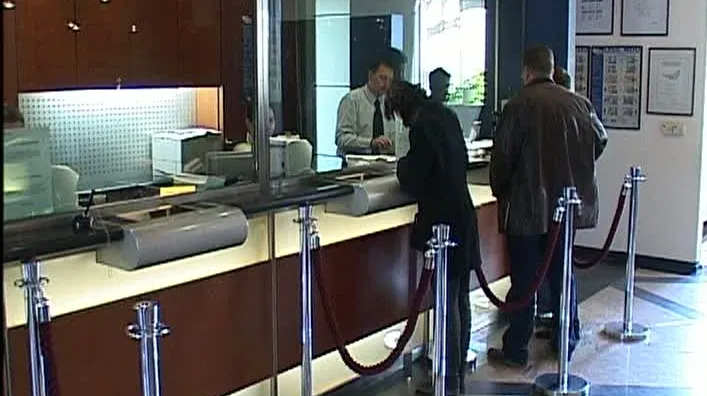
De cele mai multe ori, instituția bancară modifică anumite clauze fără a-și anunța cliențiii sau fără a le prezenta exact și dezavantajele, nu numai avantajele.
Mare atenție când luați un credit bancar! Graba de a obține banii acordați de bancă vă poate costa scump dacă nu citiți cu atenție fiecare aspect al contractului și fiecare foaie pe care o semnați.
De cele mai multe ori, instituția bancară modifică anumite clauze fără a-și anunța cliențiii sau fără a le prezenta exact și dezavantajele, nu numai avantajele. Este drept că, de cele mai multe ori clientul girează, cu propria semnătură, astfel de intervenții ce se pot dovedi, de-a lungul timpului, dezavantajoase.
De exemplu, în ultima vreme au fost mai multe reclamații împotriva unei bănci care a introdus un act adițional pentru reducerea ratei. În schimbul acestui avantaj, clientul semnează însă și pentru modificarea dobânzii din fixă în variabilă. Iar din experienta altor bănci, trecerea de la fix la variabil a însemnat, uneori, majorarea ratei lunare cu până la 30%.
La începutul anului, o decizie a Autorității Naționale pentru Protecția Consumatorilor a interzis băncilor să mai majoreze dobânzile sau comisioanele pe durata creditului. Un alt aspect este legat de discriminare. După modificările legislative ce obligă băncile la mai multă transparență, doar clienții care au semnat contracte după 2009 beneficiază de dobânzi explicitate.