Sistemul RO e-Factura devine obligatoriu de la 1 ianuarie 2024. Boloș: „Eliminăm riscul utilizării facturilor false sau duplicate”
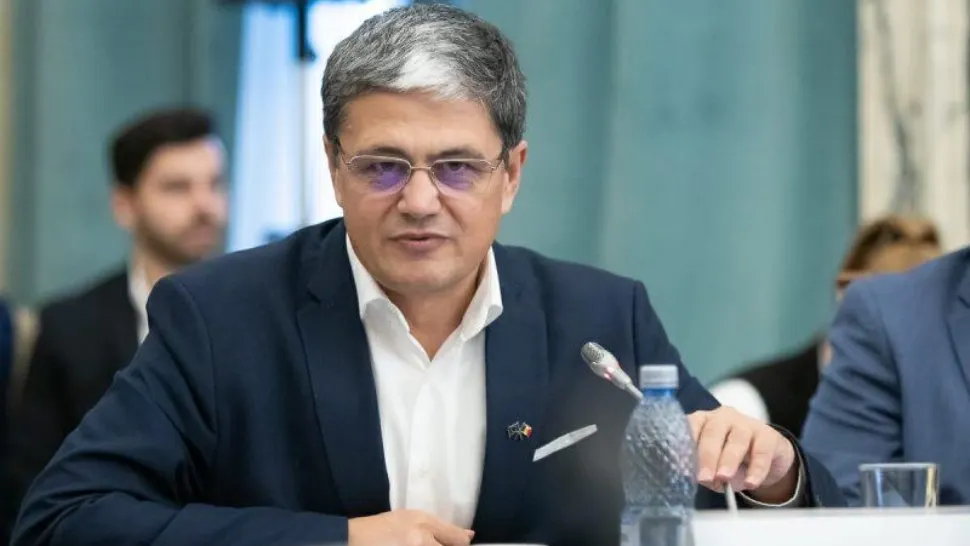
Marcel Boloș, despre sistemul RO e-Factura

Din data de 1 ianuarie 2024, sistemul RO e-Factura devine obligatoriu în România, marcând o schimbare importantă în procesul de facturare. În contextul acestei modificări, ministrul Finanțelor, Marcel Boloș, a subliniat importanța eliminării riscului utilizării facturilor false sau duplicate.
Prin implementarea obligatorie a facturării electronice, tranzacțiile comerciale din România vor beneficia de un nivel mai mare de transparență și siguranță. Ministrul Finanțelor, Marcel Boloș, a argumentat că utilizarea sistemului RO e-Factura permite înregistrarea unică a fiecărei tranzacții, reducând astfel riscul de a utiliza facturi falsificate sau duplicate.
"Implementarea facturării electronice va contribui la sporirea transparenței, la monitorizarea precisă a tranzacțiilor și la raportarea în timp real către autoritățile fiscale. Acest instrument va consolida eforturile noastre de a proteja bugetul public și de a asigura o concurență echitabilă între contribuabili. Facturarea electronică oferă avantajul unei înregistrări precise și verificabile a tranzacțiilor comerciale, simplificând procesele de verificare și audit. Astfel, ne asigurăm că tranzacțiile respectă reglementările fiscale și nu sunt supuse manipulărilor frauduloase. Prin impunerea facturării electronice, eliminăm riscul utilizării facturilor false sau duplicate, deoarece fiecare tranzacție este înregistrată în mod unic. În contextul implementării acestei măsuri, sprijinul acordat contribuabililor este esențial, tocmai de aceea lansăm un ghid care să răspundă tuturor întrebărilor pe care le-am primit în ultimul timp", a afirmat Boloș.
Potrivit unui comunicat al Ministerului Finanțelor, remis marți Agerpres, în contextul implementării cu caracter obligatoriu a sistemului RO e-Factura de la 1 ianuarie 2024, pentru toate livrările de bunuri și prestările de servicii care au loc în România, realizate în relația business-to-business (B2B), MF și ANAF publică un ghid pentru contribuabili care oferă informații esențiale pentru adoptarea și implementarea facturării electronice.
Standardizarea sistemului de facturare electronică la nivel internațional are beneficii semnificative în ceea ce privește reducerea fraudei TVA la nivel național și are drept principal scop reducerea pierderilor asociate cu evaziunea fiscală.
Procesul de implementare e-Factura va fi realizat în două etape. În prima etapă, în perioada 1 ianuarie 2024 - 30 iunie 2024, operatorii economici - persoane impozabile stabilite în România, indiferent dacă sunt sau nu înregistrate în scopuri de TVA, au obligația să raporteze în sistemul național privind factura electronică RO e-Factura toate facturile emise în relația B2B și în relația cu instituțiile publice, altele decât cele efectuate în relația B2G, pentru care există obligația utilizării Ro e-Factura începând cu data de 01 iulie 2022.
Când ai voie să dai flashuri și să claxonezi, conform noului Cod Rutier
De asemenea, operatorii economici persoane impozabile nestabilite, dar înregistrate în scopuri de TVA în România au obligația, începând cu 1 ianuarie 2024, să raporteze în sistemul național privind factura electronică RO e-Factura toate facturile emise în relația B2B pentru livrări de bunuri și prestări de servicii care au locul livrării sau prestării în România.
Următoarele operațiuni sunt exceptate de la obligația utilizării sistemului național privind factura electronică RO e-Factura: livrările de bunuri expediate sau transportate în afara Uniunii Europene de către furnizor sau de altă persoană în contul său; livrările de bunuri expediate sau transportate în afara Uniunii Europene de către cumpărătorul care nu este stabilit în România sau de altă persoană în contul său, cu excepția bunurilor transportate de cumpărătorul însuși și care sunt folosite la echiparea ori alimentarea ambarcațiunilor și a avioanelor de agrement sau a oricărui altui mijloc de transport de uz privat; livrările intracomunitare de bunuri.
Facturarea electronică nu se aplică în situația prevăzută de art. 6 din OUG nr. 120/2021, cu modificările și completările ulterioare. Furnizorii, persoane impozabile stabilite în România, pentru operațiunile efectuate în relația B2B, persoane impozabile stabilite în România pentru operațiunile efectuate în relația cu instituții publice, altele decât cele efectuate în relația B2G și persoane impozabile nestabilite, dar înregistrate în scopuri de TVA în România, sunt obligați să transmită facturile emise către destinatari conform prevederilor art. 319 din Legea nr. 227/2015 privind Codul fiscal, cu modificările și completările ulterioare, cu excepția situației în care atât furnizorul/prestatorul, cât și destinatarul sunt înregistrați în Registrul RO e-Factura.
MF menționează că termenul-limită pentru transmiterea facturilor emise, pentru livrările de bunuri și prestările de servicii care au locul livrării sau prestării în România, în sistemul național privind factura electronică RO e-Factura este de 5 zile lucrătoare de la data emiterii facturii, dar nu mai târziu de 5 zile lucrătoare de la data-limită prevăzută pentru emiterea facturii la art. 319 alin. (16) din Codul fiscal.
Angel Tîlvăr (MApN) confirmă că procentul din PIB pentru Apărare nu va fi redus în 2024
Nerespectarea termenului limită pentru transmiterea facturilor în sistemul național privind factura electronică RO e-Factura constituie contravenție și se sancționează cu amendă de la 5.000 lei la 10.000 lei, pentru persoanele juridice încadrate în categoria contribuabililor mari, definiți potrivit legii, cu amendă de la 2.500 lei la 5.000 lei, pentru persoanele juridice încadrate în categoria contribuabililor mijlocii, definiți potrivit legii, și cu amendă de la 1.000 lei la 2.500 lei, pentru celelalte persoane juridice, precum și pentru persoanele fizice.
Prin excepție, în perioada 1 ianuarie - 31 martie 2024, nerespectarea termenului limită pentru transmiterea facturilor în sistemul național privind factura electronică RO e-Factura nu se sancționează.
În a doua etapă, începând cu data de 1 iulie 2024, emitenții facturilor electronice au obligația de transmitere a acestora către destinatari, utilizând sistemul național privind factura electronică RO e-Factura.
Mașinile de care românii se feresc. Doar 0,7% dintre cumpărătorii de pe piața second hand s-au interesat de ele în 2023
Începând cu data de 1 iulie 2024, pentru operațiunile realizate între persoane impozabile stabilite în România conform art. 266 alin. (2), sunt considerate facturi numai facturile care îndeplinesc condițiile prevăzute de Ordonanța de Urgență a Guvernului nr. 120/2021. Utilizarea facturii electronice face obiectul acceptării de către destinatar, cu excepția facturilor care îndeplinesc condițiile prevăzute de Ordonanța de Urgență a Guvernului nr. 120/2021, cu modificările și completările ulterioare.
Totodată, primirea și înregistrarea de către destinatari - persoane impozabile stabilite în România conform art. 266 alin. (2) din Codul fiscal, a unei facturi emise de operatori economici stabiliți în România, în relația B2B, fără a fi transmisă prin sistemul național privind factura electronică RO e-Factura, constituie contravenție și se sancționează cu o amendă egală cu cuantumul TVA înscris în factură.
Urmărește știrile Realitatea.NET și pe Google News