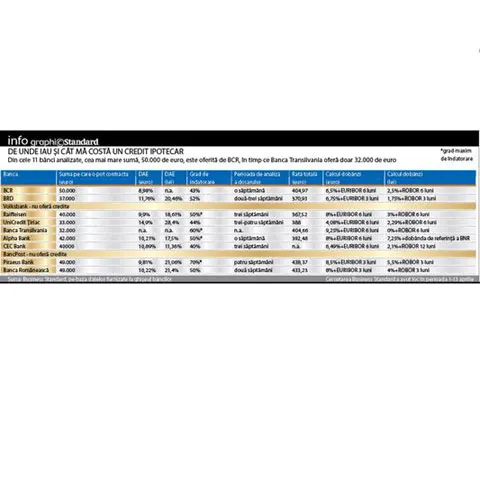
Cu un câștig lunar de 4.000 de lei, un român fără alte datorii la bănci poate să acceseze un credit ipotecar de 50.000 de euro, pe termen de 25 de ani, doar de la BCR. Restul băncilor oferă clienților împrumuturi până la pragul minim de 32.000 de euro, potrivit unui sondaj realizat de Business Standard la ghișeele celor mai activi 11 jucători pe acest segment.
Volksbank și Bancpost, două bănci din Top 10 după active, au pus stop creditării ipotecare, cel puțin pentru moment. Criza a subțiat rândurile băncilor care pun la dispoziția românilor finanțări și a plafonat, în unele cazuri drastic, sumele care puteau fi accesate, pe fondul lipsei finanțărilor pe termen lung și al contracției dure a prețurilor pe piața imobiliară.
Nici clienții nu mai sunt dispuși să plătească de 2,5 ori valoarea creditului în doua decenii, dar pentru cei fără alternativă soluția rămâne plata unei dobânzi anuale efective (DAE) de peste 10% la euro și chiar de 28% la creditele în lei.
Potrivit datelor oferite de bănci, cel mai ridicat nivel al DAE la un credit în euro ar fi la UniCredit Țiriac Bank, respectiv de 14,9%, în timp ce la polul opus s-ar afla BCR, cu DAE de 8,98%. La un credit ipotecar în lei, valorile variază între un maxim de 28,4% (UniCredit Țiriac) și un minim de 11,36% la CEC Bank. Nivelul DAE perceput de CEC este surprinzător, în conditiile în care celelalte bănci oferă credite cu o dobandă anuală efectivă în jurul a 20%. Rata lunară pentru un credit de 50.000 de euro ar trece ușor peste pragul de 400 de euro in cazul BCR, iar Piraeus Bank oferă 49.000 de euro, la un cost lunar de 438 de euro. Citește mai mult în Bussines Standard